При строительстве заказчик принимает объект, подрядчик выполняет работы, а на площадке находятся материалы и техника. Страхование строительства помогает компенсировать убыток только по рискам и условиям, указанным в договоре. Перед оформлением страхования строительства уточни круг застрахованных лиц, лимиты, франшизу, исключения и порядок заявления ущерба.
Что может покрывать полис
Страхование строительства — это договор о защите согласованных имущественных интересов при наступлении описанных в нём событий. Полис может относиться к строительно-монтажным работам, материалам, оборудованию или ответственности за вред третьим лицам; состав зависит от продукта и текста договора.
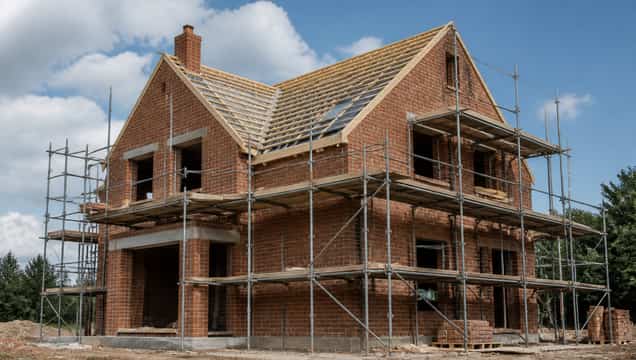
Полис строительно-монтажных рисков может покрывать внезапное физическое повреждение или гибель работ, материалов и временных конструкций на площадке. Отдельно согласуют, распространяется ли защита на хранение вне объекта, перевозку, испытания, существующее имущество заказчика и оборудование подрядчика. Нельзя считать, что всё находящееся на стройке автоматически включено в покрытие.
Страхование ответственности касается возможных требований третьих лиц из-за повреждения имущества или вреда здоровью, если такой риск включён в договор. Оно не заменяет страхование самих работ: повреждение строящегося объекта и претензия соседнего владельца могут относиться к разным разделам или отдельным договорам.
В полисе укажи страхователя, застрахованных лиц и получателя выплаты. Это могут быть заказчик, генеральный подрядчик или подрядные организации, но название и роль каждой компании должны совпадать с договором и её имущественным интересом. Назначь ответственного за уведомление страховщика.
Подберите покрытие под проект
Сначала перечисли объекты и ценности, которые нужно защитить: незавершённые работы, материалы, временные сооружения, техника, уже существующие конструкции и имущество поблизости. Для каждого пункта зафиксируй владельца, стоимость, место хранения и период, когда риск возникает. Это помогает сравнить предложения страховых компаний на одинаковой основе.
При выборе страхования строительства сверь перечень событий с фактическими рисками площадки. Учти пожар, случайное повреждение, погодное воздействие, кражу при оговорённых условиях, ошибки монтажа и последствия испытаний, если договор предлагает такие варианты. Запроси у страховщика письменное подтверждение, какие события включены, а какие требуют дополнительного покрытия.
Проверь, требуется ли защита от ущерба соседнему имуществу, действующим коммуникациям, арендованной технике или вреда здоровью третьих лиц. Для каждого риска выясни, входит ли он в договор и к какому лимиту относится.
Сверь страховую защиту с основным договором, проектом, сметой, планом производства работ и требованиями банка или инвестора. В документах может быть указано, кто оформляет полис и какие риски он обязан покрыть; общую рекомендацию «обеспечить страхование» нужно преобразовать в проверяемый перечень объектов, событий, сроков и лимитов.
Определите страховую сумму и лимиты
Страховую сумму сопоставь со стоимостью восстановления работ и размером ответственности, а не выбирай произвольно. Проверь, учтены ли материалы, доставка, работы и временные конструкции. Заниженная база может ограничить выплату договорным лимитом или правилами пропорционального возмещения.
Проверь общий лимит на срок, подлимиты на события, имущество или расчистку и способ их уменьшения после выплаты. Если несколько этапов или площадок, уточни, действует ли сумма на каждый объект или делится между ними.
Франшиза — часть убытка, которую страхователь оплачивает самостоятельно на условиях договора. Сравнивай не только её размер, но и способ расчёта: на каждое событие, по отдельной категории или в процентах от ущерба. Низкая премия при большой франшизе может оставить на компании расходы, которые она не планировала покрывать.
Запроси расчёт стоимости с указанием срока действия, состава покрытий, лимитов и франшиз. Уточни, меняется ли премия при продлении работ, росте сметы или добавлении объекта, как оплачиваются изменения и возможно ли вернуть часть взноса при досрочном завершении. Попроси отдельно перечислить платежи посредника и страховщика.
Сроки и условия уведомления
Проверь начало и конец периода защиты: дата подписания договора может не совпадать с началом работ, передачей материалов или доступом на площадку. Для испытаний, пусконаладочных работ, временного хранения и периода обслуживания могут понадобиться отдельные сроки или условия. Сопоставь их с календарным планом и предусмотренным в строительном договоре этапом сдачи.
Уточни требования к хранению материалов, охране, ограждению, пожарной безопасности и осмотру объекта. Если нарушение может ограничить выплату, назначь ответственного и включи проверку в регламент. Не принимай формальную обязанность, которую команда не сможет выполнять.
В договоре найди точный срок и канал уведомления о событии, перечень первичных документов и порядок подачи заявления. Выясни, кому звонить в выходной день, как подтверждать получение сообщения и какие действия нужно согласовать до ремонта или утилизации повреждённого имущества. Сохрани контакты и форму уведомления рядом с документами стройки.
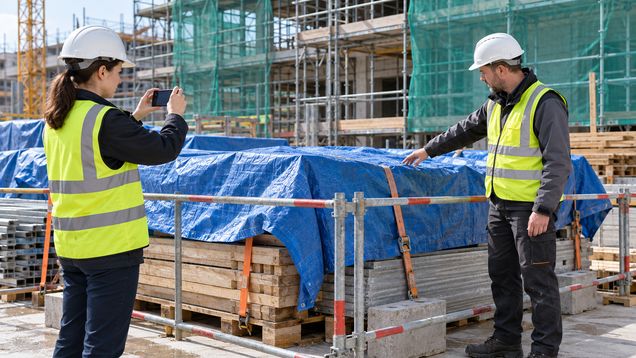
При страховании строительства зафиксируй, кто собирает акты, фотографии, сметы восстановления, документы полиции или аварийной службы и сведения о причинах происшествия. Сроки извещения и комплект подтверждений зависят от условий полиса; просрочка или отсутствие документов могут усложнить урегулирование.
Проверьте исключения и обязанности сторон
Исключения описывают случаи и виды ущерба, за которые договор не предусматривает выплату. Внимательно изучи формулировки о дефектах материала или проектирования, ошибках монтажа, износе, умышленных действиях, штрафах, задержке строительства и событиях, связанных с военными рисками. Эти категории могут регулироваться по-разному: проверяй именно редакцию своего полиса и все дополнительные соглашения.
Страхование строительства не гарантирует завершение объекта в срок и не заменяет обязательства подрядчика устранить дефекты. Потеря прибыли, неустойка за простой или удорожание проекта могут не входить в покрытие, даже если физический ущерб работам застрахован. Если такие потери важны, обсуди со страховщиком отдельные условия и посчитай их стоимость.
Прочитай обязанности страхователя до и после происшествия: предоставлять точные сведения о проекте, соблюдать требования безопасности, допускать осмотр, сообщать об изменениях и принимать разумные меры для уменьшения ущерба. Назначь сотрудника, который отслеживает эти обязанности, и порядок согласования изменений сметы, площадки, технологий или состава участников.
Если в документах есть противоречия, запроси письменное разъяснение до оплаты премии. Устная консультация не меняет текст договора; важное условие о покрытии, сроке или исключении должно быть закреплено в полисе, приложении либо дополнительном соглашении, подписанном уполномоченными сторонами.
Выберите страховщика и распределите расходы
Проверь по официальным данным, имеет ли компания право заключать договоры по соответствующему виду страхования и вправе ли посредник предлагать продукт. Изучи опубликованные сведения о страховщике, его порядке рассмотрения обращений и финансовой информации. Уточни, кто будет контактировать с компанией при страховом событии и кто ведёт дело до выплаты.
Если страхованием строительства занимается брокер, выясни его роль и вознаграждение. Сравни предложения по одному заданию: объектам, рискам, лимитам, франшизе, исключениям, сроку защиты и урегулированию. Учитывай не только общую цену, но и условия выплаты.
Заранее укажи в договорах, кто оплачивает премию, передаёт страховщику сведения, поддерживает полис в силе и получает выплату. Если затраты распределяются между заказчиком и подрядчиками, согласуй доли и документы, подтверждающие платеж. Не оформляй несколько пересекающихся полисов без понимания, как они взаимодействуют при одном убытке.
Узнай, требуется ли согласие страховщика и изменение состава застрахованных лиц при задержке работ, замене подрядчика или росте стоимости. Продление договора подряда не означает автоматического продления полиса.
Перед началом работ
Сопоставь полис с договором подряда, графиком, сметой и фактическим объектом. Проверь названия сторон, адрес, описание работ, застрахованные интересы, срок, сумму, лимиты, франшизу, порядок уведомления и подписи. Убедись, что первая дата работ не наступает раньше даты начала покрытия, если стороны рассчитывают на защиту с этого момента.
Сохрани подписанный полис, правила страхования, все приложения, платежные документы и письменные пояснения страховщика. Передай прорабу и ответственному за безопасность краткую инструкцию: кому сообщать о происшествии, где взять бланк уведомления и какие доказательства сохранить. После изменения проекта обнови документы и сообщи страховщику в порядке, указанном в договоре.
Страхование строительства оформляй по фактическому объёму, рискам и графику: выбранный полис должен совпадать с объектом, участниками работ и процедурой подтверждения ущерба.